
Se lancer en micro-entreprise dans le bâtiment attire de nombreux artisans, séduits par la simplicité du régime. Mais cette légèreté administrative cache une réalité que beaucoup découvrent trop tard : en matière d’assurance, l’auto-entrepreneur du bâtiment est soumis exactement aux mêmes obligations qu’une grande entreprise. Négliger ce point, c’est s’exposer à des conséquences financières et juridiques qui peuvent mettre fin à une activité à peine commencée.

Le statut ne réduit en rien les obligations
C’est l’erreur la plus répandue. Beaucoup pensent que le régime allégé de la micro-entreprise s’accompagne d’obligations allégées. En réalité, les obligations d’assurance ne dépendent pas du statut juridique, mais de l’activité exercée. Un maçon, un électricien ou un plombier auto-entrepreneur est soumis aux mêmes règles qu’une société du même métier.
Cette confusion est d’autant plus fréquente que le statut d’auto-entrepreneur a été conçu pour simplifier la vie des créateurs. Mais cette simplicité concerne la comptabilité et les cotisations sociales, pas la responsabilité professionnelle. Dès qu’un artisan intervient sur un chantier, il engage sa responsabilité comme n’importe quel autre constructeur, avec les mêmes conséquences en cas de dommage.
La responsabilité civile professionnelle, un socle à ne pas oublier
La responsabilité civile professionnelle couvre les dommages causés à des tiers dans le cadre de l’activité : un client, un voisin, un passant. Elle intervient si vous provoquez un dégât matériel chez un client, ou si votre intervention cause un préjudice. Pour un artisan du bâtiment, exposé quotidiennement à des risques sur les chantiers, elle constitue une protection de base précieuse, même lorsqu’elle n’est pas strictement obligatoire.
Ce socle, que le présent blog connaît bien, est le premier réflexe de tout micro-entrepreneur soucieux de sécuriser son activité. Mais dans le bâtiment, il ne suffit pas.
L’assurance décennale : une obligation légale absolue
Voici la spécificité majeure du secteur du bâtiment. L’assurance décennale est obligatoire pour tout professionnel réalisant des travaux de construction, et cette obligation ne souffre aucune exception liée au statut. Issue de la loi Spinetta de 1978, elle découle de l’article 1792 du Code civil et de l’article L241-1 du Code des assurances.
Concrètement, elle couvre pendant dix ans, à compter de la réception des travaux, les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Une fissure structurelle, un défaut d’étanchéité rendant un logement inhabitable, un affaissement : autant de désordres graves dont l’artisan reste responsable une décennie durant.
L’aspect le plus important à comprendre est que cette assurance doit être souscrite avant l’ouverture du premier chantier, et non après quelques mois d’activité. Un auto-entrepreneur qui commence à travailler sans décennale s’expose immédiatement, sans aucune période de tolérance. Ceux qui souhaitent comprendre précisément l’obligation d’assurance décennale des artisans ont intérêt à s’informer dès la création de leur entreprise.
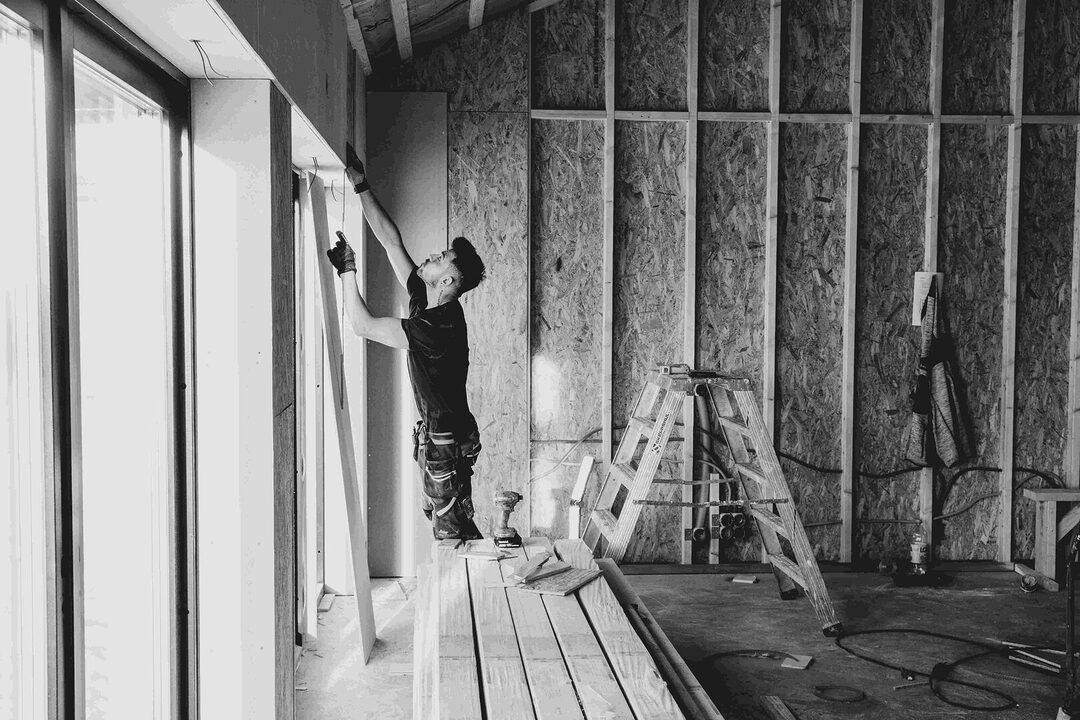
Ce que l’on risque sans décennale
Les conséquences d’un défaut d’assurance décennale sont lourdes, et méconnues. Sur le plan pénal d’abord : exercer sans décennale quand elle est obligatoire est un délit, passible d’une amende pouvant atteindre 75 000 euros. Sur le plan pratique ensuite : la loi impose de joindre l’attestation d’assurance aux devis et aux factures. Sans elle, aucun client sérieux, aucune entreprise générale ne confiera de chantier.
Enfin, sur le plan financier, le risque est vertigineux. Un sinistre décennal peut représenter des dizaines de milliers d’euros de réparations. Sans assurance, cette somme reste intégralement à la charge de l’artisan, sur son patrimoine personnel, car le statut de micro-entrepreneur ne protège en rien contre ce type de responsabilité. Un seul sinistre peut ainsi anéantir une activité et les biens personnels de son dirigeant.
Ne pas oublier sa propre protection
Un dernier point mérite l’attention des artisans en micro-entreprise. En se concentrant sur les assurances liées à leur activité, beaucoup négligent leur propre protection sociale. Or l’auto-entrepreneur relève d’un régime qui l’exclut du dispositif fiscal de la loi Madelin, si bien que sa prévoyance et sa complémentaire santé doivent être pensées dans un cadre spécifique. Pour un métier physique et exposé comme ceux du bâtiment, la question du maintien de revenu en cas d’arrêt de travail est loin d’être secondaire.
Anticiper plutôt que subir
La meilleure approche, pour un auto-entrepreneur du bâtiment, consiste à faire le point sur l’ensemble de ses obligations dès le lancement. Identifier les assurances obligatoires et recommandées, vérifier que chaque activité exercée est bien couverte, et anticiper sa protection personnelle : ces démarches simples évitent de découvrir une faille au pire moment. Dans le bâtiment, une couverture bien construite n’est pas une contrainte, mais la condition même d’exercer sereinement et durablement.

Bonjour, je m’appelle Sarah et j’ai 22 ans. Je suis passionnée par le mannequinat, la mode et les voyages. Bienvenue sur mon site web où je partage mes aventures, mes découvertes et mon univers passionnant. Rejoignez-moi pour vivre une expérience unique et inspirante !

